Renda acessível · RSAA
Renda acessível em Santa Marta de Penaguião: tetos de renda do RSAA
No RSAA, a renda mensal em Santa Marta de Penaguião não pode passar 224 € num T0, 308 € num T1, 392 € num T2 ou 475 € num T3. Em troca, as rendas ficam isentas de IRS.
- Fonte oficial: Diário da República
- Portaria n.º 454/2026/1
- Dados de 22 de outubro de 2026
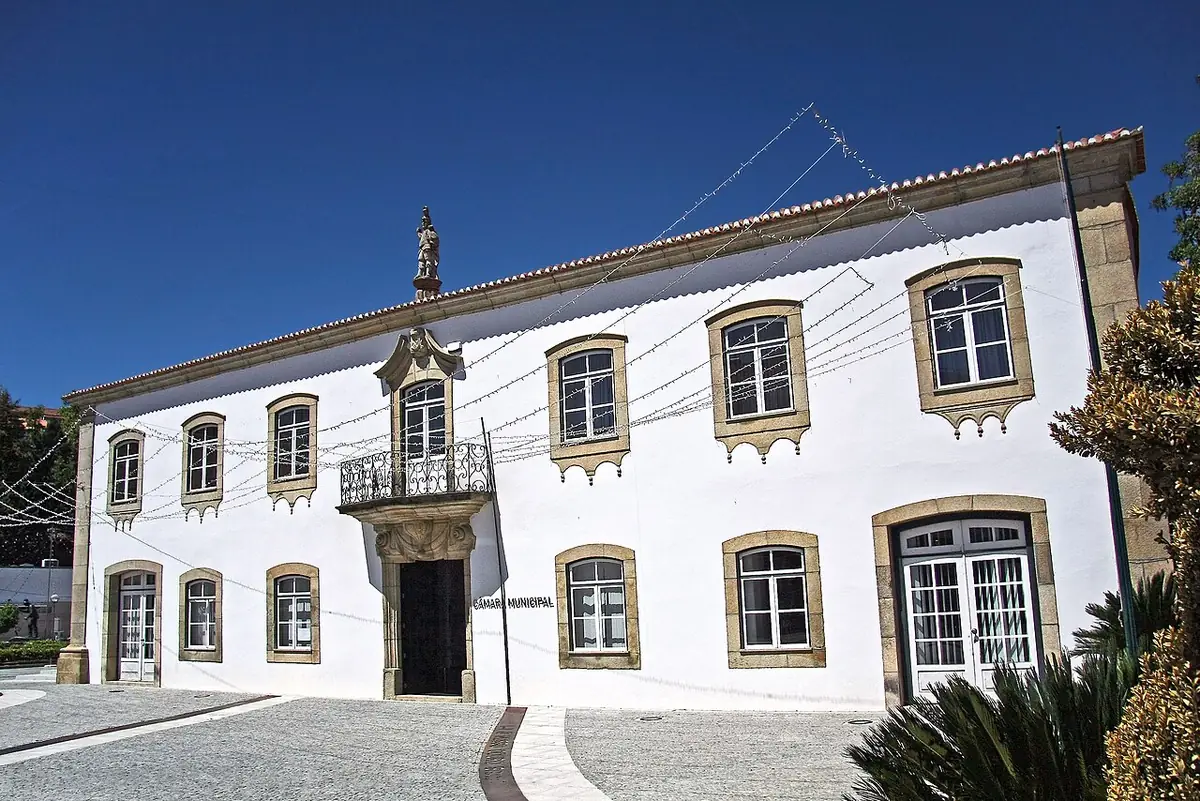
Foto: Vitor Oliveira from Torres Vedras, PORTUGAL · CC BY-SA 2.0 · Wikimedia Commons
Em números
Tetos mensais em Santa Marta de Penaguião
O teto do T2 é o 199.º mais alto de 308 concelhos e o 4.º de 14 no distrito de Vila Real. Os mesmos tetos aplicam-se a Aguiar da Beira, Alcanena, Alfândega da Fé, Alijó, Almeida, Alter do Chão e mais 90.
- T0, renda máxima por mês
- 224 €
- T1, renda máxima por mês
- 308 €
- T2, renda máxima por mês
- 392 €
- T3, renda máxima por mês
- 475 €
Simulador
Calcule o teto do seu imóvel
Os tetos
Tetos de renda por tipologia em Santa Marta de Penaguião
| Tipologia | Teto | +10 % estacionamento | +10 % classe A ou A+ | +20 % ambos |
|---|---|---|---|---|
| T0 | 224 € | 246,40 € | 246,40 € | 268,80 € |
| T1 | 308 € | 338,80 € | 338,80 € | 369,60 € |
| T2 | 392 € | 431,20 € | 431,20 € | 470,40 € |
| T3 | 475 € | 522,50 € | 522,50 € | 570 € |
| T4 | 531 € | 584,10 € | 584,10 € | 637,20 € |
| T5 | 587 € | 645,70 € | 645,70 € | 704,40 € |
Majorações cumulativas (art. 2.º, n.º 4). Acima de T5, soma-se 50 € por quarto além do quinto: um T6 tem o teto de 637 €.
Procura casa de renda acessível em Santa Marta de Penaguião?
Pergunte ao senhorio se o contrato fica no RSAA (é ele que o submete ao IHRU, art. 6.º) e confira o anúncio: até 308 € num T1, 392 € num T2.
Quanto IRS poupa em Santa Marta de Penaguião com a renda no teto
Um T2 em Santa Marta de Penaguião arrendado no teto rende 4 704 € por ano. Fora do RSAA, o IRS sobre essa renda bruta chegaria a 1 176 € (taxa de 25 %) ou a 470,40 € (taxa de 10 %, para rendas até 2 300 € por mês). No RSAA, o imposto é 0 €.
| Tipologia | Renda no teto (€/mês) | Renda por ano (€) | IRS a 25 % (€/ano) | IRS a 10 % (€/ano) | IRS no RSAA (€/ano) |
|---|---|---|---|---|---|
| T0 | 224 | 2 688 | 672 | 268,80 | 0 |
| T1 | 308 | 3 696 | 924 | 369,60 | 0 |
| T2 | 392 | 4 704 | 1 176 | 470,40 | 0 |
| T3 | 475 | 5 700 | 1 425 | 570 | 0 |
| T4 | 531 | 6 372 | 1 593 | 637,20 | 0 |
| T5 | 587 | 7 044 | 1 761 | 704,40 | 0 |
Renda bruta, sem despesas dedutíveis. Isenção: art. 6.º do anexo III. Taxas: IRS do senhorio em 2026.
Os tetos no distrito de Vila Real
Santa Marta de Penaguião tem o 4.º teto de T2 mais alto de 14 concelhos no distrito de Vila Real. O mais alto é Vila Real (504 €) e o mais baixo é Vila Pouca de Aguiar (392 €). A mediana do distrito é 392 €: Santa Marta de Penaguião fica ao nível da mediana.
| Concelho | T0 (€/mês) | T1 (€/mês) | T2 (€/mês) | T3 (€/mês) | T2 no mercado, est. (€/mês) | Diferença |
|---|---|---|---|---|---|---|
| Vila Real | 280 | 392 | 504 | 587 | 530 | −5 % |
| Mondim de Basto | 280 | 359 | 467 | 575 | 345 | +35 % |
| Chaves | 242 | 310 | 403 | 496 | 420 | −4 % |
| Alijó | 224 | 308 | 392 | 475 | 285 | +38 % |
| Boticas | 224 | 308 | 392 | 475 | – | – |
| Mesão Frio | 224 | 308 | 392 | 475 | – | – |
| Montalegre | 224 | 308 | 392 | 475 | – | – |
| Murça | 224 | 308 | 392 | 475 | – | – |
| Peso da Régua | 224 | 308 | 392 | 475 | 435 | −10 % |
| Ribeira de Pena | 224 | 308 | 392 | 475 | – | – |
| Sabrosa | 224 | 308 | 392 | 475 | – | – |
| Santa Marta de Penaguião | 224 | 308 | 392 | 475 | – | – |
| Valpaços | 224 | 308 | 392 | 475 | 285 | +38 % |
| Vila Pouca de Aguiar | 224 | 308 | 392 | 475 | 305 | +29 % |
Do teto do T2 mais alto para o mais baixo. Mercado: estimativa Aluseg com dados do INE; – = sem dados.
Arrende no RSAA com tudo em ordem
Contrato, Finanças e recibos de renda numa conta gratuita.
Perguntas frequentes sobre a renda acessível em Santa Marta de Penaguião
Qual é a renda máxima de um T2 em Santa Marta de Penaguião no RSAA?
392 € por mês, o 199.º teto mais alto do país. Com estacionamento privativo ou certificado energético A ou A+ sobe para 431,20 €; com ambos, para 470,40 €.
Como se compara Santa Marta de Penaguião com os outros concelhos no distrito de Vila Real?
Santa Marta de Penaguião tem o 4.º teto de T2 mais alto de 14 concelhos no distrito de Vila Real. O mais alto é Vila Real (504 €) e o mais baixo é Vila Pouca de Aguiar (392 €). A mediana do distrito é 392 €: Santa Marta de Penaguião fica ao nível da mediana.
Como se obtém a isenção de IRS?
Comunique o contrato nas Finanças e submeta-o ao IHRU até 15 de janeiro do ano seguinte. Veja o guia do RSAA.
E se a renda passar o teto?
Perde-se a isenção desde o incumprimento e regulariza-se o imposto, com juros compensatórios (art. 7.º do anexo III).
Fontes e metodologia
Fonte: Portaria n.º 454/2026/1, de 13 de outubro (PDF) e Decreto-Lei n.º 97/2026, anexo III, consultados a 22 de outubro de 2026. Majorações calculadas por nós (art. 2.º, n.º 4). Informativo, não é aconselhamento jurídico ou fiscal.